Die ultrastabile 5-ETF Vermögensstrategie
Ein regelbasierter Plan für langfristiges Investieren. Die aktuelle Umsetzung enthält 80 % Aktien und 20 % Reserve. Die gewichtete Gesamtkostenquote der Aktien-ETFs beträgt 0,095 % pro Jahr.
Ziel der Strategie
Wir verteilen das Vermögen auf Aktien und Rücklagen. Feste Regeln helfen uns bei starken Kursverlusten. Die 80/20-Aufteilung ist eine Modellentscheidung. Die Aufteilung passt nicht zu jeder Person und ersetzt keine persönliche Risikoprüfung.
Regeln für unerwartete Ereignisse
W. Ross Ashby verwendete „ultrastabil“ für anpassungsfähige Systeme. Für diese Strategie legen wir Regeln vor einer Krise fest. Die Regeln sollen auch bei unerwarteten Ereignissen anwendbar bleiben.
Die Umsetzung verteilt das Geld auf mehr als 7.600 Aktien weltweit. Wir prüfen die Aufteilung einmal im Jahr. Diese Regeln verhindern keine Verluste und garantieren keine Rendite.
Drei Anlagebereiche
Topf 1: Kurzfristige Rücklage (max. 10.000 €)
Wir teilen den Betrag im Verhältnis 80/20 auf:
- 20 % (~2.000 €) auf dem Girokonto für tägliche Ausgaben
- 80 % (~8.000 €) im DBX0AN. Dieser Geldmarkt-ETF folgt dem Euro Short-Term Rate und enthält kein Aktienmarktrisiko.
Topf 2: Die Stabilitätsreserve (15-20 %)
Der Fixed Income One (AT0000A347S9) ist ein Fonds. Er investiert hauptsächlich in hochwertige Euro-Unternehmensanleihen. Zur Risikosteuerung kann er auch Geldmarktanlagen, Staatsanleihen, Hybridanleihen und einzelne Aktien enthalten.
- Ansparphase: 15-20 % des investierten Vermögens als Stabilitätsreserve
- Ruhestandsphase: 3-5 Jahre Lebenshaltungskosten, um Verkäufe in Verlustphasen zu reduzieren
Topf 3: Der Aktienanteil (80-85 %)
Die restlichen 80-85 % liegen in fünf globalen Aktien-ETFs. Dieser Anteil soll das Vermögen langfristig erhöhen. Sein Wert kann stark schwanken.
Das Aktienportfolio mit fünf ETFs
Wir verteilen den Aktienanteil auf fünf ETFs:
| Region | ETF | ISIN | Gewicht | TER |
|---|---|---|---|---|
| 🇺🇸 USA | Invesco S&P 500 Swap | IE00B3YCGJ38 | 56 % | 0,05 % |
| 🇪🇺 Europa | Amundi Prime Europe | LU2089238039 | 17,5 % | 0,05 % |
| 🌍 Schwellenländer | iShares Core MSCI EM IMI | IE00BKM4GZ66 | 11,5 % | 0,18 % |
| 🏭 Small Cap | iShares MSCI World SC | IE00BF4RFH31 | 10 % | 0,35 % |
| 🇯🇵 Japan | Amundi Prime Japan | LU2089238385 | 5 % | 0,05 % |
Gewichtete Gesamt-TER: ~0,095 % p.a.
Diese Zielgewichte gelten seit August 2026. Die Gewichtungsformel steht weiter unten. Die nächste planmäßige Prüfung erfolgt im Jahr 2031.
Gründe für die Aufteilung
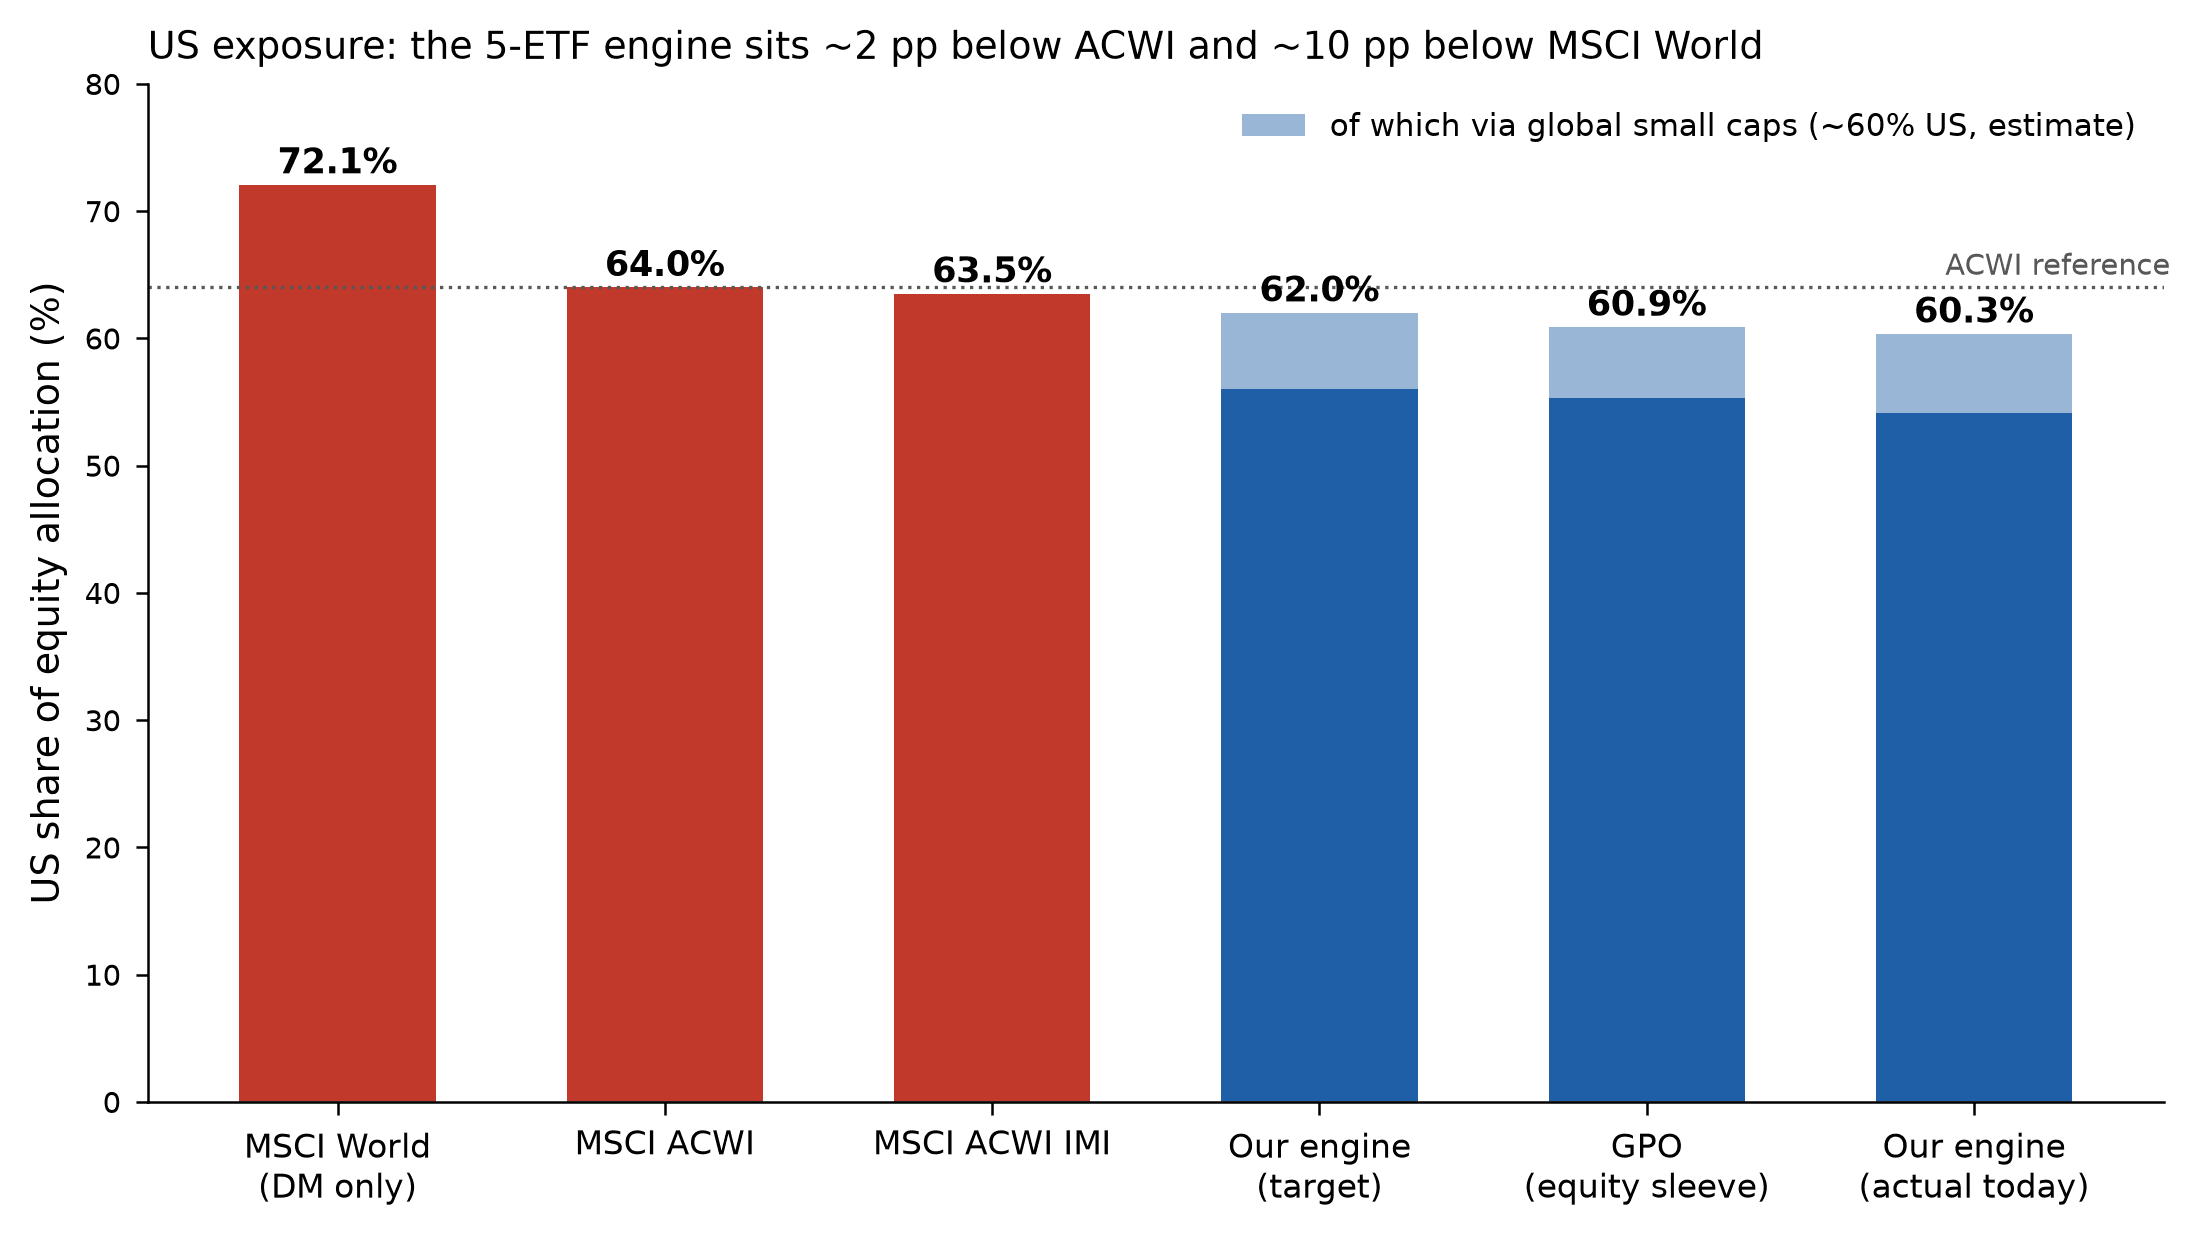
Der MSCI World enthält rund 72 % USA. Beim MSCI ACWI sind es rund 64 %. Unsere Formel verbindet Marktkapitalisierung und Bruttoinlandsprodukt. Dadurch beträgt der wirksame US-Anteil rund 62 %.
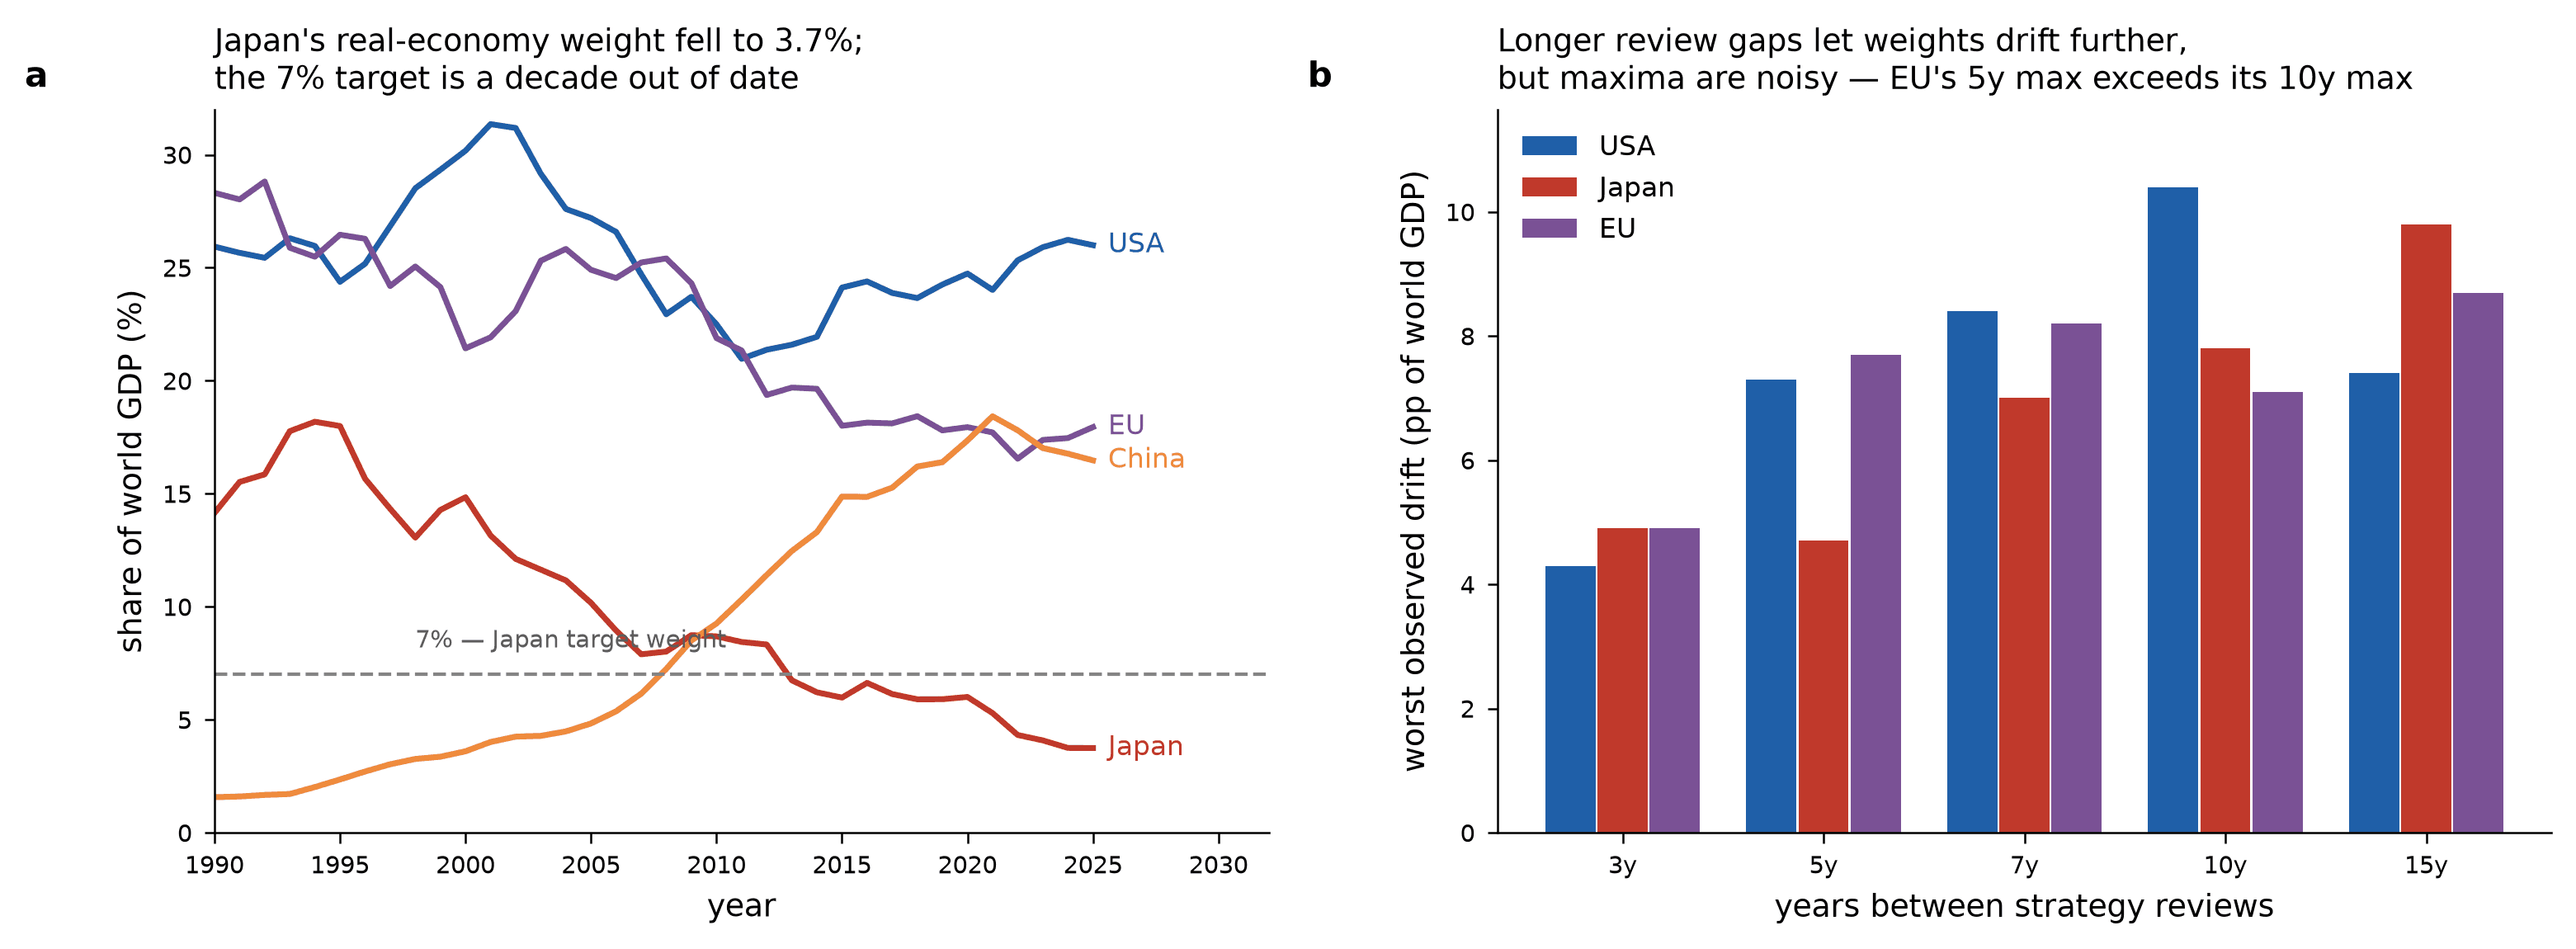
Small Caps bilden eine eigene Position. Eine eigene Japan-Position erlaubt ein separates Zielgewicht. Dieses Gewicht sank im August 2026 von 7 % auf 5 %. Japans Anteil am globalen Bruttoinlandsprodukt sank von 8,7 % im Jahr 2010 auf 3,7 % im Jahr 2025.
Der iShares Core MSCI EM IMI enthält Südkorea und Taiwan. MSCI führt Südkorea als Schwellenland. FTSE führt das Land als Industrieland. Ein reiner MSCI-World-ETF enthält deshalb keine Aktien aus Südkorea.
Vergleich mit anderen Fonds
| ETF | Positionen | US-Anteil | TER |
|---|---|---|---|
| Unser Aktienportfolio | 7.600 | rund 62 % | 0,095 % |
| Vanguard FTSE All-World | 3.800 | ~62 % | 0,22 % |
| iShares MSCI ACWI | 1.700 | ~64 % | 0,20 % |
| Scalable MSCI AC World Xtrackers | k. A. | ~64 % | 0,15 % |
| Invesco FTSE All-World | 2.300 | ~61 % | 0,15 % |
| GlobalPortfolioOne | 8.800 | 59 % | 0,70 % |
US-Anteile jeweils bezogen auf den Aktienanteil. Unser Wert enthält den US-Anteil der globalen Small-Cap-Position. Zum Vergleich: MSCI World ~72 %, MSCI ACWI ~64 %. Gegenüber einem ACWI-ETF können wir Regionen selbst gewichten. Außerdem enthält das Portfolio eine eigene Small-Cap-Position.
Die beiden ACWI-ETFs folgen demselben Index. Das Xtrackers-Factsheet nennt 2.461 Indexbestandteile, aber keine damit vergleichbare Zahl gehaltener Fondspositionen. Deshalb steht in der Tabelle „k. A.".
Datenstand: August 2026. US-Anteile schwanken mit den Märkten. Quellen: Anbieter-Factsheets.
Die Kostenlücke schließt sich. Ein-ETF-Weltportfolios lagen lange bei 0,20 % bis 0,25 % - inzwischen gibt es sie ab 0,15 %. Gegenüber den 0,095 % des Motors bleibt ein Abstand von rund 0,055 Prozentpunkten; auf 100.000 € Depotwert sind das etwa 55 € im Jahr. Wer den Motor fährt, tut das ab hier nicht mehr in erster Linie wegen der Kosten, sondern wegen der eigenen Regionensteuerung und der Small-Cap-Abdeckung.
Umgekehrt gilt: Für ein kleines Depot, das selten betreut wird - etwa ein Depot für Kinder, in das gelegentlich Geschenke fließen - ist ein einzelner ACWI-ETF die robustere Wahl. Es gibt keine Zielgewichte, die auseinanderlaufen können, und damit auch kein Rebalancing, das jemand vergessen könnte. Der Motor rechnet sich erst, wenn er auch tatsächlich betrieben wird.
Die Gewichtungsformel
Eine dokumentierte Formel bestimmt die Zielgewichte. Für jede Region berechnen wir zuerst ein Rohgewicht:
| Rohgewicht = λ · BIP-Anteil · Investierbarkeitsfaktor + (1 − λ) · Marktkapitalisierungs-Anteil |
- λ = 0,31 bestimmt das Gewicht der BIP-Komponente. Die Marktkapitalisierung bestimmt die übrigen 69 %. Deshalb ist die Strategie nicht vollständig nach dem BIP gewichtet.
- Investierbarkeitsfaktor 0,24 für Schwellenländer (sonst 1,00) berücksichtigt die eingeschränkte Investierbarkeit. Schwellenländer erzeugen rund 45 % der globalen Wirtschaftsleistung. Ihr Anteil an der investierbaren Marktkapitalisierung beträgt rund 12 %. Gründe sind Staatsbesitz, Kapitalverkehrskontrollen und Rechtsunsicherheit.
- Small Caps stehen außerhalb der Formel. Ihr Anteil beträgt getrennt 10 %. Wir verteilen die Regionalgewichte auf die übrigen 90 %.
Alle fünf Jahre aktualisieren wir die BIP- und Marktkapitalisierungsdaten. Wir verwenden realisierte Daten und keine Prognosen. Dann wenden wir dieselbe Formel erneut an. Wir übernehmen nur Änderungen von mehr als zwei Prozentpunkten. Kleinere Änderungen können aus Wechselkursschwankungen entstehen. Die nächste Prüfung erfolgt im August 2031.
Änderungshistorie
Wir prüfen die Zielgewichte alle fünf Jahre. Jede Änderung wird hier dokumentiert.
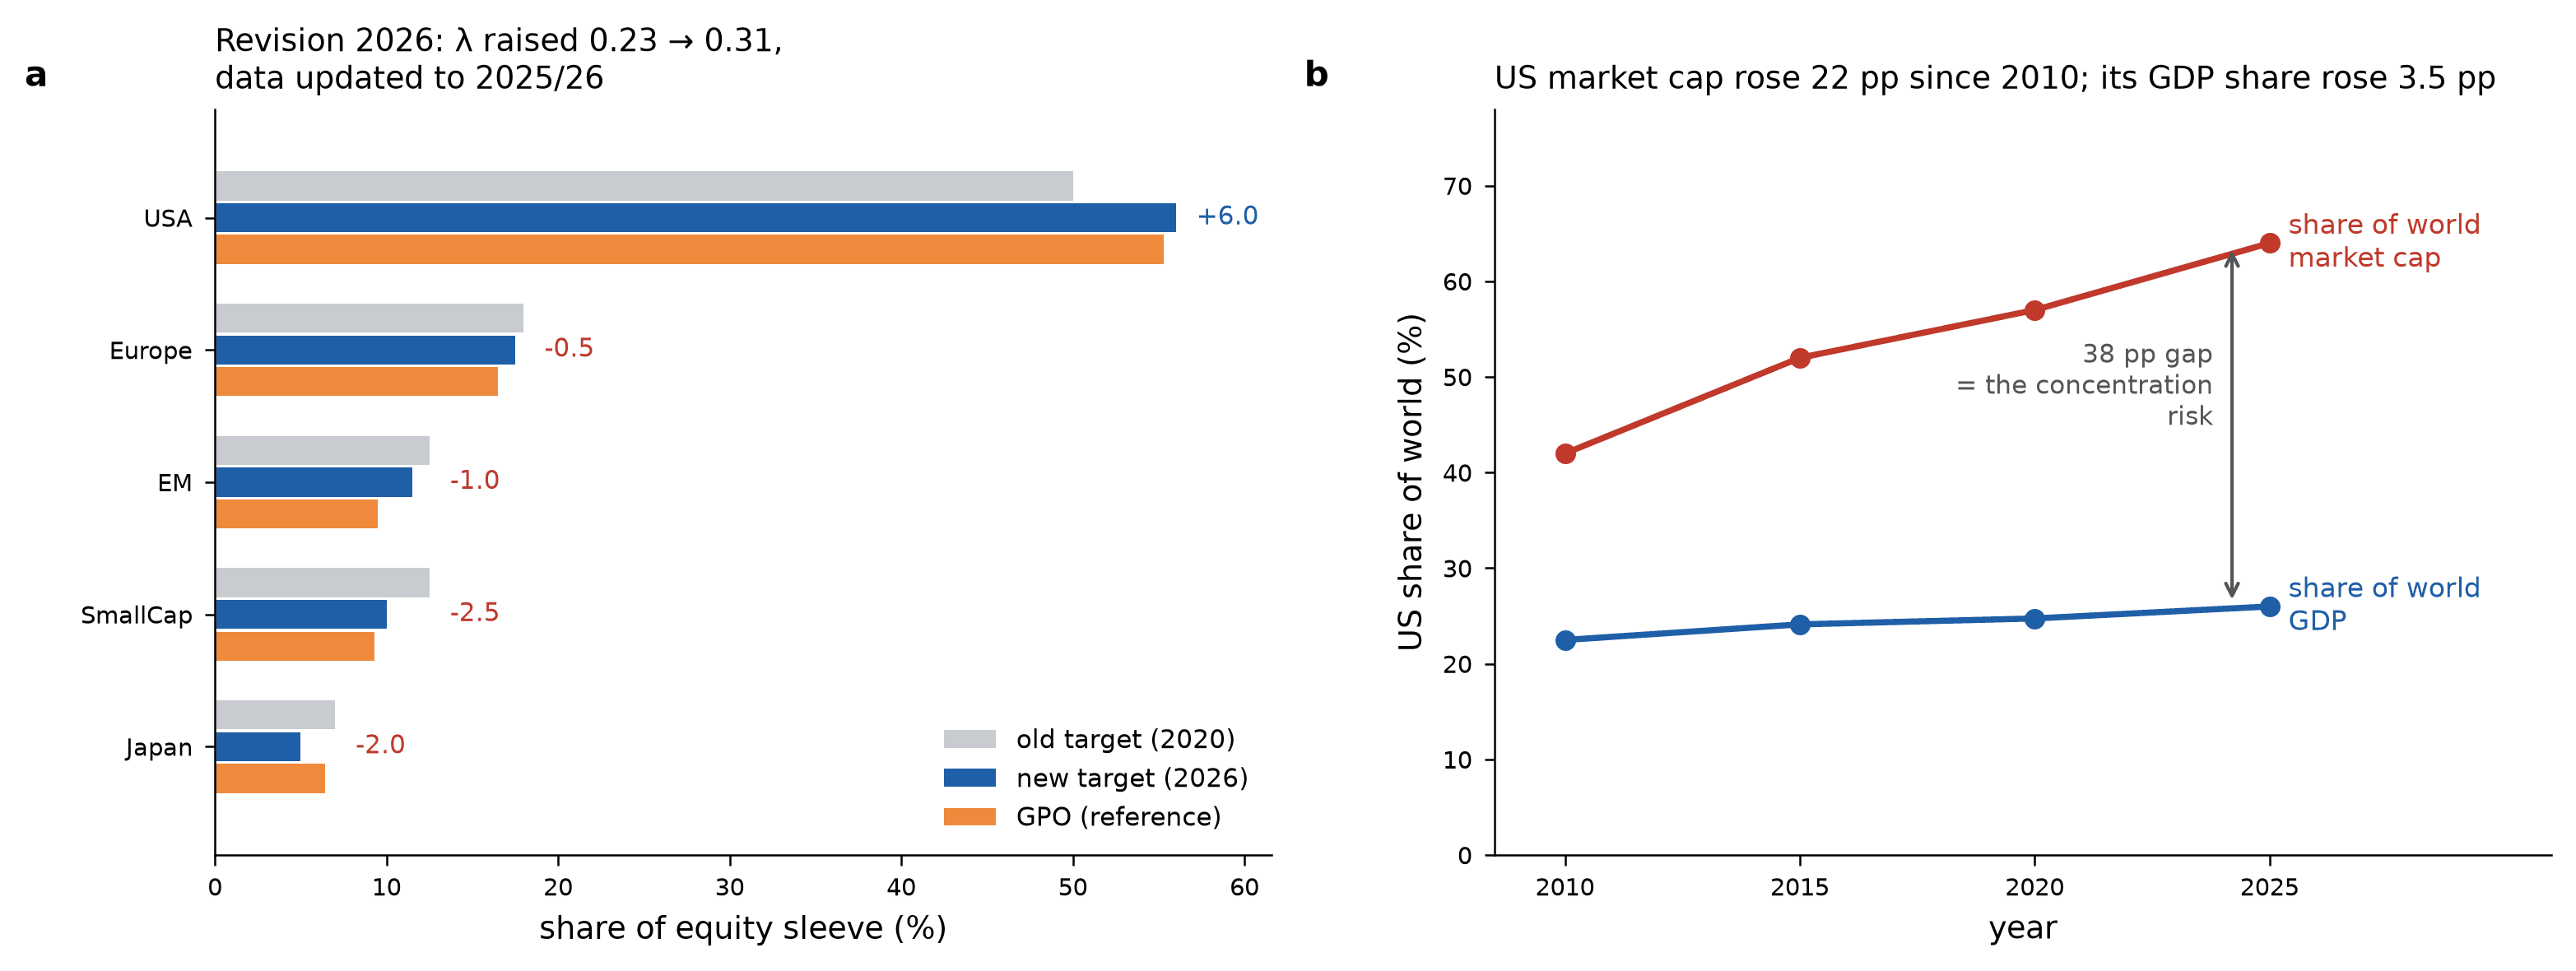
Revision #1 - August 2026
| Region | bis 08/2026 | seit 08/2026 |
|---|---|---|
| USA | 50 % | 56 % |
| Europa | 18 % | 17,5 % |
| Schwellenländer | 12,5 % | 11,5 % |
| Small Cap | 12,5 % | 10 % |
| Japan | 7 % | 5 % |
Die wichtigsten Gründe:
- Japans Anteil an der globalen Wirtschaftsleistung ist gesunken.Er fiel von 8,7 % im Jahr 2010 auf 3,7 % im Jahr 2025. Das frühere Zielgewicht von 7 % entsprach ungefähr dem Stand von 2012.
- Die Daten belegen keine Small-Cap-Prämie. Der Size-Faktor für Industrieländer betrug von 1990 bis 2026 rund -0,9 % pro Jahr. Der Wert ist statistisch nicht von null unterscheidbar. Die Position bleibt mit 10 % als zusätzlicher Diversifikationsanteil bestehen.
- Die frühere 50-%-Grenze für die USA kam nicht aus der Formel.Wir haben diese Grenze entfernt. Die Formel ergibt einen wirksamen US-Anteil von rund 62 %. Das sind rund zwei Prozentpunkte weniger als beim MSCI ACWI.
Alle Prozentangaben beziehen sich auf das Aktienportfolio. Der wirksame US-Anteil enthält auch den US-Anteil der globalen Small-Cap-Position. Die nächste planmäßige Prüfung erfolgt im August 2031.
Regeln bei starken Kursverlusten
Gesetze und Garantien können institutionelle Anleger bei fallenden Kursen zu Verkäufen zwingen. Diese Verkäufe können den Kursrückgang verstärken. Wir können unsere Reserve stattdessen nach festen Regeln investieren.
Auslöser und Käufe
Der iShares MSCI ACWI (IE00B6R52259) dient als Referenzwert. Wir beobachten ihn nur für diese Regeln. Wir kaufen ihn dafür nicht.
- 20 % unter dem bisherigen Höchststand: Wir verkaufen 50 % von Topf 2 und verteilen den Betrag im Verhältnis 56/17,5/11,5/10/5 auf die fünf ETFs.
- 40 % unter dem bisherigen Höchststand: Wir verkaufen den Rest von Topf 2 und verteilen den Betrag im gleichen Verhältnis.
Zweck der Reserve
Während eines globalen Kursrückgangs können viele Anlageklassen zugleich fallen. Die Reserve ermöglicht Käufe nach festen Regeln. Diese Käufe garantieren keinen Gewinn.
Regeln für sehr niedrige Zinsen
Bei sehr niedrigen Zinsen bringen Geldmarktanlagen kaum Ertrag. Längere Anleihen können bei steigenden Zinsen an Wert verlieren. Dann teilen wir die Reserve in Geldmarkt und Gold.
Auslösekriterium
Wir verwenden den offiziellen „12-month compounded €STR average“ der Europäischen Zentralbank. Dieser Wert ist der aufgezinst berechnete Durchschnitt der letzten zwölf Monate. Wir aktivieren das Protokoll bei einem Wert unter 0,5 %. Wir prüfen den Wert einmal im Jahr.
Aufteilung: 80/10/10
Die Werte beziehen sich auf das investierte Vermögen. Die kurzfristige Rücklage aus Topf 1 bleibt unverändert.
- 80 % Aktien: Die fünf Aktien-ETFs bilden den Aktienanteil.
- 10 % Geldmarkt: Der DBX0AN bildet über ein Tauschgeschäft einen Index auf den €STR plus 0,085 Prozentpunkte ab. Die jährliche Fondsgebühr beträgt 0,10 %. Der Kurs kann schwanken. Es bestehen Swap- und Liquiditätsrisiken.
- 10 % Gold: Ein physisch gedeckter Gold-ETC wie Xetra-Gold oder EUWAX Gold II kann sich anders als Aktien entwickeln. Ein ETC ist eine Schuldverschreibung und kein Fonds. Es bleibt ein Emittentenrisiko.
Zweck des Goldanteils
Die Goldstudie von Thorsten Hens und Alvin Amstein untersucht Daten von 1972 bis 2024. In mehreren Modellvarianten verbesserte Gold die Diversifikation. Nach starken Kursverlusten konnte der Goldanteil in Aktien umgeschichtet werden. Die Ergebnisse hingen stark von den 1970er Jahren ab. Gold fiel auch in einzelnen Krisen.
Das Department of Finance der Universität Zürich veröffentlichte die Studie als Auftragsforschung. Bank von Roll finanzierte die Studie. Die untersuchten Steuerregeln gelten für die Schweiz und die USA. Diese Regeln gelten nicht automatisch für Deutschland.
Rebalancing mit Gold
Beim Rebalancing verkaufen wir Anteile der Anlage mit dem höheren Gewicht. Den Erlös investieren wir in die Anlage mit dem niedrigeren Gewicht.
Die Studie vergleicht 90 % Aktien und 10 % Gold. Monatliches Rebalancing ergab in mehreren Modellvarianten seit 1972 eine höhere Rendite als Buy-and-Hold. Für das international gestreute CHF-Beispiel nennt die Studie 1,25 Prozentpunkte pro Jahr. Für Schweizer Aktien nennt sie 2,7 Prozentpunkte. Das sind historische Modellrechnungen mit heutigen, niedrigen Handelskosten. Die Autoren weisen darauf hin, dass dies historische Modellrenditen sind. Ein tatsächliches Portfolio erzielte diese Renditen nicht in dieser Form.
Wir prüfen die Zielgewichte einmal im Jahr. Neue Sparraten fließen zuerst in den Anteil mit zu niedrigem Gewicht. Verkäufe erfolgen nur nach den festen Regeln. Dieses Vorgehen entspricht nicht genau der Studie.
Käufe bei starken Kursverlusten
Auch hier verwenden wir den iShares MSCI ACWI (IE00B6R52259). Wir messen den Verlust seit dem bisherigen Höchststand.
- 20 % unter dem Höchststand: Wir investieren den Geldmarktanteil in die fünf Aktien-ETFs.
- 40 % unter dem Höchststand: Wir investieren den Goldanteil in die fünf Aktien-ETFs.
- Nach der Erholung: Der MSCI ACWI muss seinen früheren Höchststand wieder erreichen. Danach leiten wir neue Sparraten in Topf 2. Es gilt die dann gültige Aufteilung.
Wir deaktivieren das Protokoll, wenn der offizielle 12-Monats-Wert bei der jährlichen Prüfung mindestens 0,5 % beträgt. Neue Sparraten teilen wir dann zu 80 % auf die Aktien-ETFs und zu 20 % auf den Anleihenanteil auf. Wir kaufen kein Gold mehr. Vorhandenes Gold bleibt in Topf 2. Diese Regel gilt, bis Gold weniger als 1 % des investierten Vermögens ausmacht. Wir verkaufen den Rest nicht allein wegen des Zinswechsels.
Zwei häufige Fragen zur Allokation
China-Gewicht
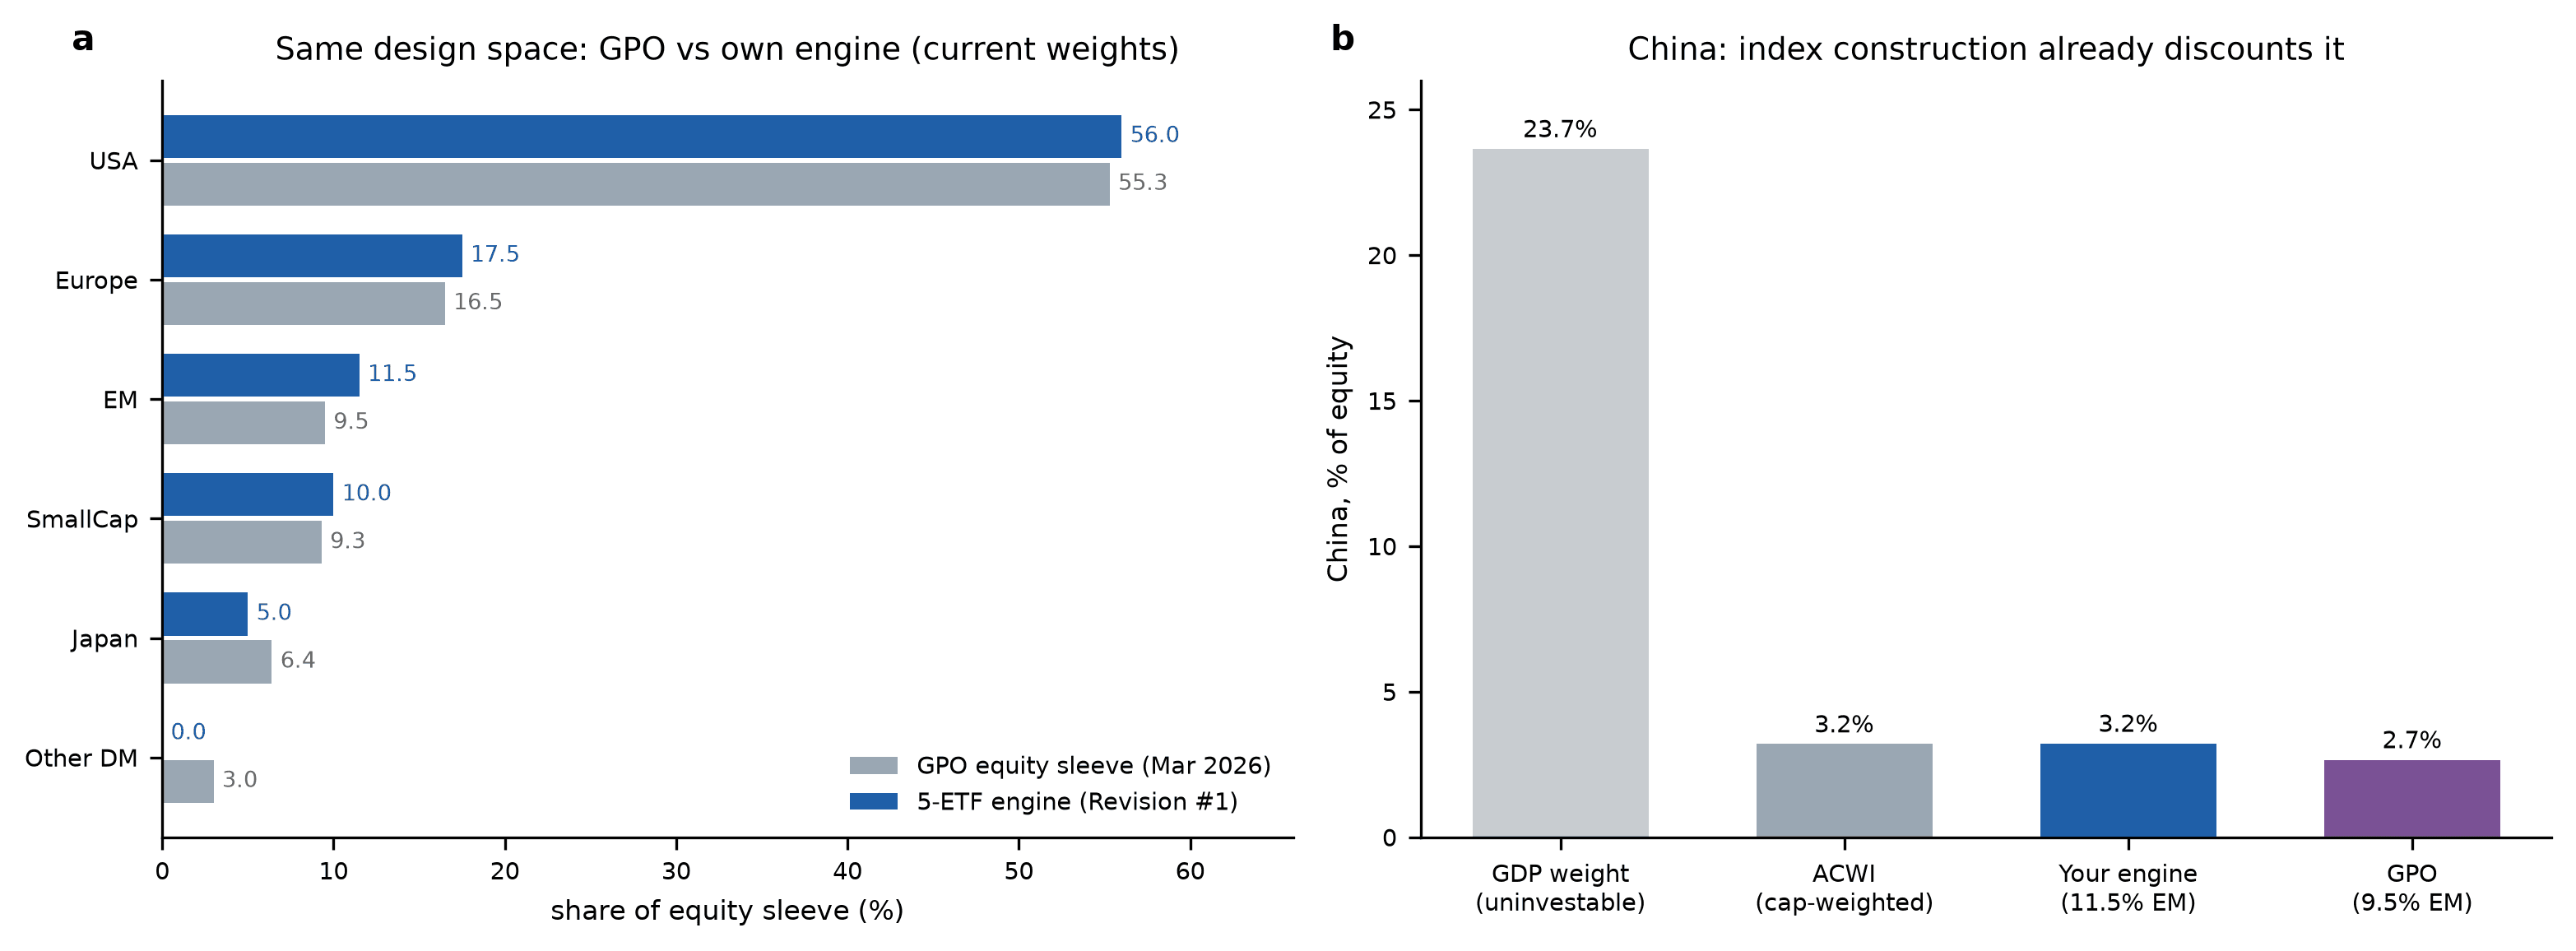
China erzeugt rund 16,5 % der globalen Wirtschaftsleistung. Sein Anteil am Aktienportfolio beträgt etwa 3,5 %. Free-Float-Indizes berücksichtigen nur frei handelbare Aktien. Der Faktor 0,24 berücksichtigt diese begrenzte Investierbarkeit. Wir verwenden keinen zusätzlichen China-ETF.
Vergleich mit einem Multi-Asset-Fonds
Der Global Portfolio One hat ähnliche Regionsgewichte. Auf den Aktienanteil normiert sind es 55,3 % USA, 16,5 % Europa, 9,5 % Schwellenländer, 9,3 % Small Caps und 6,4 % Japan. Seine laufenden Kosten betragen 0,70 %. Die gewichtete Gesamtkostenquote der fünf ETFs beträgt 0,095 %.
Verwendete Renditeannahmen
Wir rechnen mit realen Renditen. Diese Werte berücksichtigen den Kaufkraftverlust durch Inflation.
Szenario A: Historischer Basiswert (~4,9 % real)
- 7,3 % Brutto-Aktienmarktwachstum
- - 0,3 % ETF-Kosten und Steuern → 7,0 % netto nominal
- ÷ 2,0 % Inflation (multiplikativ: 1,070 / 1,020)
- = ~4,9 % reale Rendite
Szenario B: Stresstest (~3,8 % real)
- 6,8 % angenommene nominale Aktienrendite
- - 0,4 % TER und höhere Vorabpauschale → 6,4 % netto nominal
- ÷ 2,5 % angenommene Inflation (multiplikativ: 1,064 / 1,025)
- = ~3,8 % reale Rendite
Die Planungsregel
Wir verwenden 4,0 % reale Rendite als Szenarioannahme. Ein positiver Verlauf ist keine Garantie für die Zukunft.
Beispiel für Entnahmen im Ruhestand
Die 4-%-Regel ist eine historische Modellregel aus der Trinity-Studie. Die Regel beschreibt eine anfängliche Entnahme von 4 % des Portfolios. Die geeignete Rate hängt von Rendite, Inflation und Entnahmedauer ab.
- Jahre mit Kursgewinnen: Wir finanzieren die Entnahme aus Topf 3.
- Jahre mit Kursverlusten: Wir prüfen eine Entnahme aus Topf 2, damit wir weniger Aktien mit Verlust verkaufen.
- Nach einer Kurserholung: Wir verwenden Aktiengewinne, um Topf 2 wieder auf 3-5 Jahre aufzufüllen.
Praktische Umsetzung
Monatlicher Sparplan
Wir richten einen automatischen Sparplan ein. Die Sparraten folgen den Zielgewichten. Häufige Depotprüfungen können zu ungeplanten Änderungen führen.
Jährliches Rebalancing
Einmal im Jahr prüfen wir die Zielgewichte. Bei einer relativen Abweichung von mehr als 20 % leiten wir neue Sparraten in den Anteil mit zu niedrigem Gewicht. Wir verkaufen dafür keine ETFs mit zu hohem Gewicht.
Modellrechnungen für Sparpläne
Beispiel 1: Sparzeit 40 Jahre
- 300 €/Monat × 40 Jahre
- Eingezahlt: 144.000 € (zzgl. 5.000 € Startkapital)
- Endwert: ~374.000-482.000 €
- → ~1.245-1.606 €/Monat Bruttoentnahme (4 % p.a.)
Beispiel 2: Sparzeit 25 Jahre
- 600 €/Monat × 25 Jahre
- Eingezahlt: 180.000 € (zzgl. 5.000 € Startkapital)
- Endwert: ~320.000-370.000 €
- → ~1.066-1.233 €/Monat Bruttoentnahme (4 % p.a.)
Bruttoentnahme bei 4 % p.a. entspricht ca. 19 Jahren Entnahmedauer (67–86), 6,8 % Rendite, 2,3 % Inflation und 15 % Volatilität. Für längere Entnahmedauern oder höhere Sicherheitsniveaus liegt die nachhaltige Rate niedriger. Der Rechner zeigt weitere Szenarien. Steuern und KV/PV sind nicht berücksichtigt. Die Werte sind Modellbeispiele, keine garantierten Entnahmen.
Steuerliche Aspekte der ETFs
- Teilfreistellung: Bei Aktienfonds sind unter den gesetzlichen Voraussetzungen 30 % der Erträge steuerfrei
- Freistellungsauftrag: 2.000 € für Verheiratete (1.000 € für Ledige) steuerfrei
- Quellensteuer bei Swap-ETFs: Die synthetische Abbildung kann die Belastung durch US-Quellensteuer verringern
- Wertpapierleihe: Erträge aus Wertpapierleihe können einen Teil der Fondskosten ausgleichen
Krankenversicherung bei frühem Ruhestand
Prüfung vor einem frühen Ruhestand
Die berechnete Entnahmerate (z.B. 4 %) ist eine Brutto-Zahl. Der Rechner modelliert GKV und PV mit festen Grenzen und Statusannahmen. Eine persönliche Prüfung ist vor einer Entscheidung nötig.
Quellenverzeichnis
- Universität Zürich: Gold für den langfristigen Vermögensaufbau, Januar 2025
- Baur und Lucey: Gold als Absicherung und sicherer Hafen, 2010
- Baur und McDermott: Internationale Gold-Daten, 2010
- Europäische Zentralbank: Der Euro Short-Term Rate
- Europäische Zentralbank: Aktien und Anleihen im Jahr 2022
- DWS: Produktdaten zum DBX0AN
- Fixed Income One: Aufbau des Fonds
- Vanguard: Regeln, Kosten und Nutzen des Rebalancings, 2022
- Xetra-Gold: aktueller Verkaufsprospekt
- EUWAX Gold II: Produktfragen und Risiken
Vergleich mit dem Altersvorsorgedepot
Der Rechner vergleicht die 5-ETF-Strategie mit dem staatlichen Depot.
Jetzt im Rechner vergleichen →